Direktversicherung
Die Versicherung läuft auf das Leben der ArbeitnehmerIn. Beiträge werden planbar vereinbart und können als klare Mitarbeitervorsorge kommuniziert werden.
Gut für klare BeiträgeGute MitarbeiterInnen sind schwer zu finden, noch schwerer zu halten. Eine betriebliche Altersvorsorge für Kleinunternehmen schafft ein konkretes Zusatzangebot und bleibt auch für Familienbetriebe mit wenigen Beschäftigten überschaubar.
Ein Betrieb mit acht Beschäftigten braucht eine andere Struktur als ein wachsender Familienbetrieb. Wir betrachten Betriebsgröße, Altersstruktur, Beitragshöhe und den Aufwand für die Lohnverrechnung.
Die Versicherung läuft auf das Leben der ArbeitnehmerIn. Beiträge werden planbar vereinbart und können als klare Mitarbeitervorsorge kommuniziert werden.
Gut für klare BeiträgeMehrere Beschäftigte werden über eine kollektive Anlageform eingebunden. Das eignet sich, wenn eine einheitliche Regelung für die Belegschaft gewünscht ist.
Gut für gemeinsame RegelnDer Arbeitgeber reserviert Mittel für spätere Leistungen. Diese Variante kann bei bestimmten Zielsetzungen und höherem Gestaltungsbedarf interessant sein.
Gut für gezielte ZusagenArbeitgeberbeiträge können als Betriebsausgaben den Gewinn mindern. Für ArbeitnehmerInnen hängt die steuerliche Behandlung von der konkreten Gestaltung und den gesetzlichen Voraussetzungen ab.
Auch die Lohnnebenkosten bleiben bei vielen Modellen im vorgesehenen Rahmen. Wir klären die Auswirkungen vor der Entscheidung mit Ihrer Lohnverrechnung.
Die steuerliche Behandlung ist vom Modell und der persönlichen Situation abhängig. Die Modellrechnung ersetzt keine Steuerberatung.
Sie behalten den Überblick. Wir führen die nächsten Schritte zusammen und stimmen die Unterlagen mit den zuständigen Stellen ab.
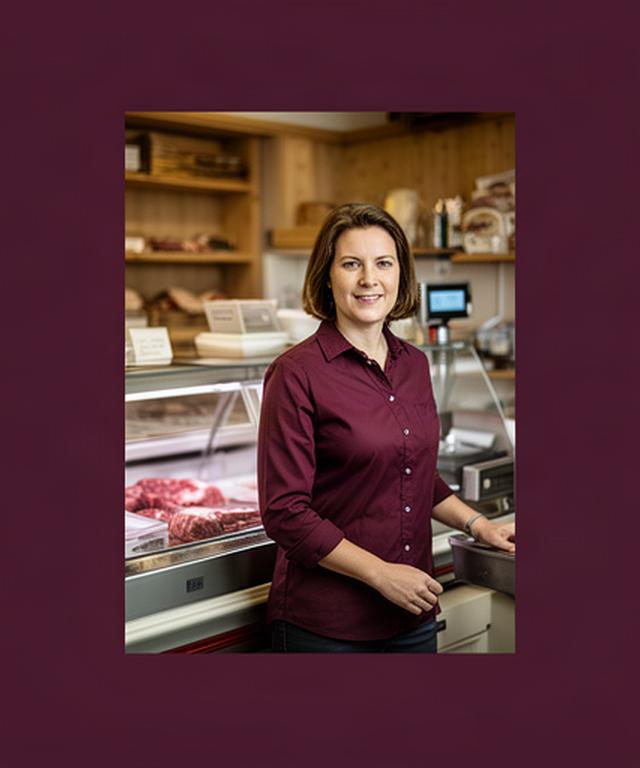
Die Metzgerei hatte acht MitarbeiterInnen, keine Zusatzvorsorge und eine spürbare Fluktuation. Gemeinsam wurde eine Direktversicherung mit 50 € monatlich pro MitarbeiterIn eingeführt, ergänzt durch einen freiwilligen Eigenbeitrag.
„Es kostet weniger als gedacht und bringt viel fürs Betriebsklima.“Inhaberin der Metzgerei Huber, Dornbirn
Kurze Antworten für die erste Einschätzung. Die passende Regelung besprechen wir anhand Ihrer Zahlen.
Sie kann sinnvoll sein, wenn Sie Ihre eigene Vorsorge als Selbstständige oder GeschäftsführerIn planbar aufbauen möchten. Wir prüfen zuerst Beitrag, Liquidität und die gewünschte Bindung an das Unternehmen.
Das hängt vom gewählten Modell und den gesetzlichen Vorgaben ab. Die Ansprüche und die weitere Behandlung werden bei der Einrichtung schriftlich festgehalten, damit beide Seiten Klarheit haben.
Wir halten die laufenden Abläufe schlank und koordinieren die notwendigen Informationen mit der Lohnverrechnung. Sie erhalten feste Ansprechpartner und eine Übersicht über die wiederkehrenden Aufgaben.
Das hängt von Ihrer Stellung im Unternehmen, der Vertragsgestaltung und den steuerlichen Voraussetzungen ab. Für eine belastbare Entscheidung stimmen wir die Modellrechnung mit Ihrer Steuerberatung ab.
Fordern Sie eine unverbindliche Modellanalyse für Ihren Klein- oder Familienbetrieb an. Hans' Vermögen berät Sie persönlich in Lustenau und Vorarlberg.
Betriebspensions-Modell anfordern